Gestão Tributária Rural
Oportunidades tributárias com foco na sua margem.
+ Ver detalhes− Fechar detalhes
Identificação de oportunidades tributárias e apoio ao planejamento fiscal da sua produção, conforme as regras aplicáveis à operação.
 ESTRATÉGIA AGROGESTÃO TRIBUTÁRIA RURAL
A carga tributária pesa no seu lucro. Identifique oportunidades para proteger a margem da sua produção.
Atuação para produtores rurais de agricultura e pecuária, pessoa física e jurídica, em todo Mato Grosso.
Oportunidades tributárias com foco na sua margem.
Identificação de oportunidades tributárias e apoio ao planejamento fiscal da sua produção, conforme as regras aplicáveis à operação.
Clareza sobre custos, margens e resultados.
Mais clareza sobre custos, margens e resultados para apoiar as decisões da propriedade.
Mais organização para os controles da operação.
Organização de controles administrativos e financeiros para compreender a situação da operação.
Apoio às decisões administrativas da produção.
Apoio à gestão de compras, contratos, comercialização e logística da produção rural.
A carga tributária está pesando no resultado da sua produção?
Fale com a Estratégia Agro
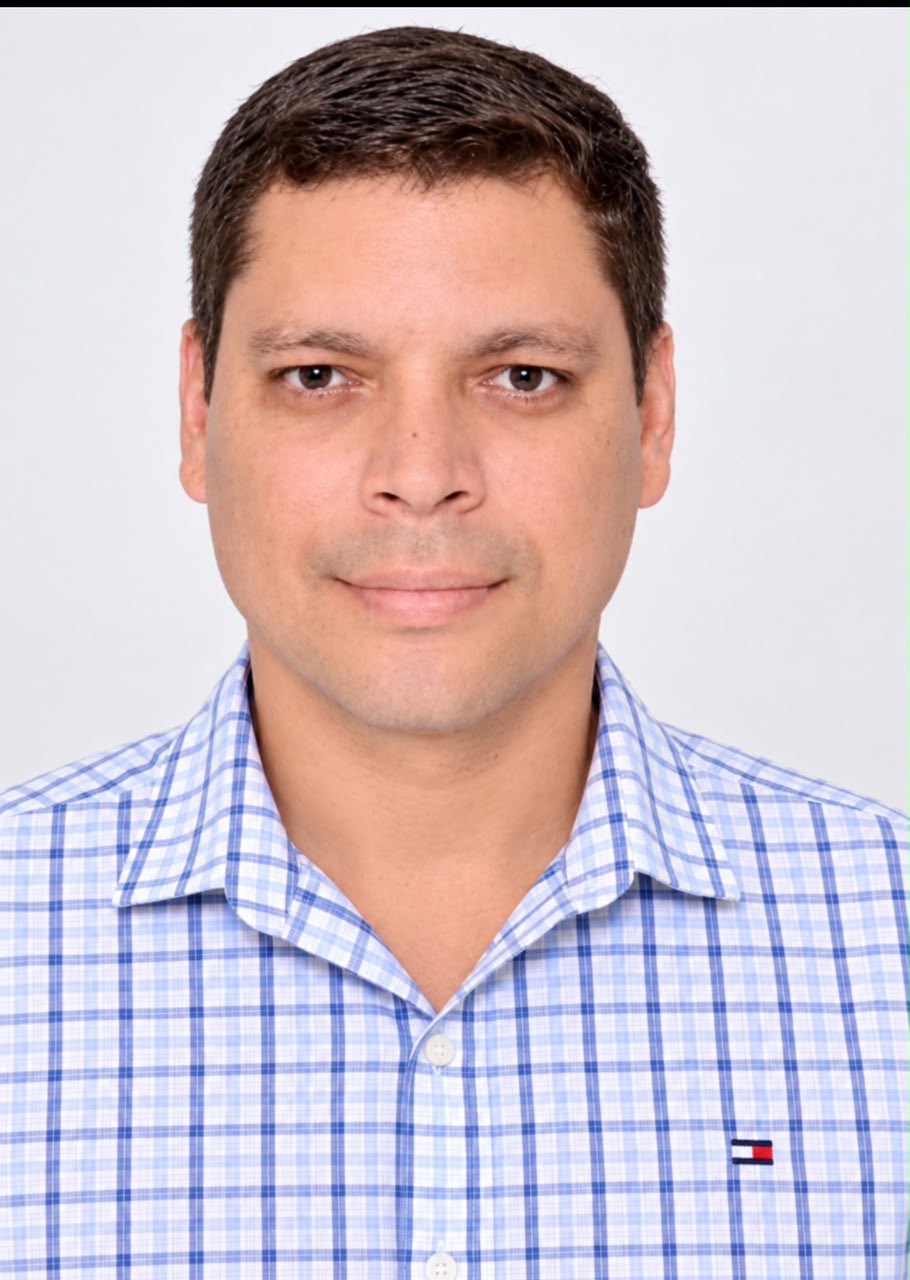
Augusto Cezar F. Falcão reúne cerca de 15 anos de experiência técnico-administrativa em diferentes segmentos do agronegócio.
Formado em Administração de Empresas com ênfase no Agronegócio e em Ciências Contábeis, construiu sua trajetória na gestão de operações agrícolas, pecuárias e empresariais.
Controladoria, comercialização, logística e acompanhamento administrativo da produção.
Gestão administrativa de confinamento, suprimentos, insumos e operações.
Experiência em operações de grãos e logística no corredor da BR-163.
Atuação administrativa e experiência em defesa agropecuária.
Uma trajetória construída onde a informação se forma e as decisões começam.
Informações e análises sobre mudanças tributárias que podem afetar as operações rurais.
IBS (Imposto sobre Bens e Serviços) e CBS (Contribuição sobre Bens e Serviços) integram a reforma da tributação do consumo. Os 60% reduzem suas alíquotas em operações previstas em lei — não todos os impostos do produtor.
Essa redução legal não representa uma economia obtida pela consultoria e não se aplica automaticamente a todos os tributos do produtor.
É um tratamento previsto em lei, não uma economia obtida pela consultoria. Não reduz automaticamente IRPF, Funrural ou Senar.
IBS + CBS · regime pleno (2033) · alíquotas estimadas
Escala de 0 a 30%
Como calcular: 28% × (1 − 60%) = 11,2%. A diferença é de 16,8 pontos percentuais, equivalente a 60% da alíquota inicial.
28% e 11,2% são estimativas usadas pela publicação, não as alíquotas de teste de 2026, taxas definitivas ou o tributo final de um produtor.
| Referência | Alíquota estimada |
|---|---|
| Alíquota-padrão | 28% |
| Operação elegível à redução de 60% | 11,2% |
A comparação é entre alíquotas sobre uma mesma base, antes da consideração de créditos e demais regras. Não é uma comparação da carga tributária total antes e depois da reforma.
A lei prevê não contribuição para produtores com receita anual inferior a R$ 3,6 milhões ou produtores integrados, com possibilidade de opção pelo regime regular. O limite é atualizável e há exceções (arts. 164–167).
A alíquota da operação não é o valor final a recolher. Regime, créditos admitidos e eventual diferimento dos insumos afetam a apuração.
2026 é fase de teste, com dispensa de recolhimento condicionada às obrigações acessórias (art. 348). A CBS avança a partir de 2027; a implantação do IBS é gradual até 2033.
Outros produtos podem ter alíquota zero ou tratamento diferente. Não se aplica um único percentual a toda a atividade rural; cada operação exige enquadramento próprio.
Referência: CNA/Senar — Reforma Tributária: entenda os impactos para o produtor rural, 25/05/2026 · Cartilha, p. 7–12 · LC 214/2025, com alterações da LC 227/2026 (arts. 137–138, 164–167 e 348). Consulta em 13/10/2026. Conteúdo informativo e estático, sem atualização automática.
Conteúdos selecionados sobre mercado e custos agropecuários, com temas e datas de referência.
Reposição em Mato Grosso: comparação por arroba de peso vivo.
Agosto de 2026 · Fonte: IMEA
Ler Boletim 01 →Reposição, custos, oferta e crédito na decisão do confinamento.
Agosto de 2026 · Fontes indicadas no boletim
Ler Boletim 02 →Curva futura e fundamentos da oferta para a pecuária de Mato Grosso.
16/09/2026 · Referências B3 e MAPA, via Rural Business
Ler Boletim 03 →Custos projetados e simulações de resultado por hectare.
26/09/2026 · Fonte: Aprosoja MT / CPA-MT
Ler Boletim 04 →Minha leitura sobre créditos de IBS e CBS, negociação e caixa do produtor rural.
13/10/2026 · Referências: Compre Rural, Aprosoja MT e legislação
Ler Boletim 05 →Edições históricas: os dados correspondem às datas indicadas, não são cotações ao vivo. Fontes, métodos e limites estão em cada boletim.
Gestão Tributária Rural para produtores de agricultura e pecuária, pessoa física e jurídica. Atendimento em todo Mato Grosso.
Fale com a Estratégia Agro